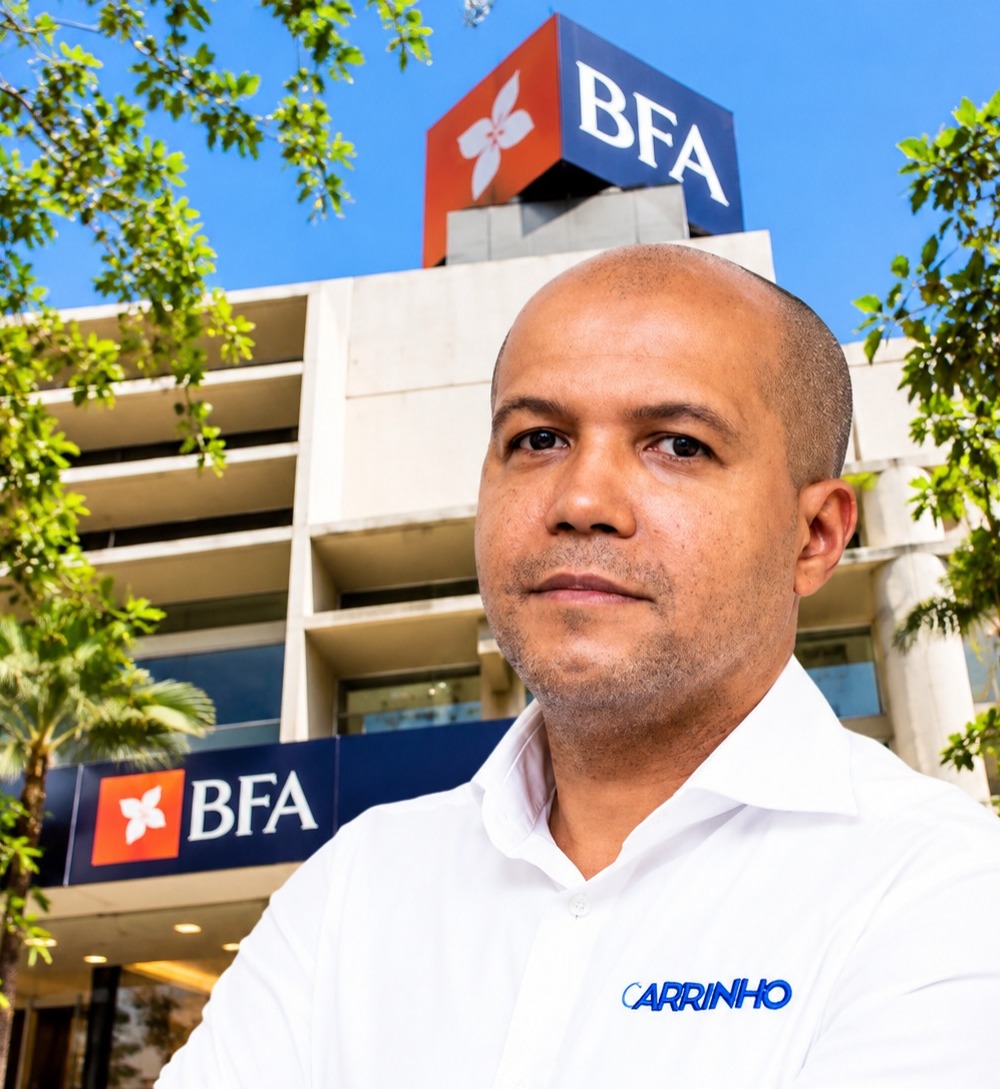
A decisão, que o Banco Nacional de Angola (BNA) tem de tomar, de autorizar a aquisição do Banco de Fomento Angola (BFA) pelo conglomerado Carrinho representa um momento de definição do sistema financeiro angolano. Através dela, vai tornar-se claro se Angola quer continuar nas listas de risco internacionais e ter um sistema financeiro que levanta suspeitas no mundo ou se, pelo contrário, quer entrar, em definitivo, na senda da regularidade institucional.
A verdade é que a operação de aquisição do BFA pelo conglomerado Carrinho levanta questões estruturais que exigem análise técnica rigorosa, sobretudo porque a Carrinho já controla o Banco de Comércio e Indústria (BCI) desde Dezembro de 2021 e obteve autorização da Autoridade Reguladora da Concorrência, em Agosto de 2024, para assumir o controlo do Banco Keve, sujeito à aprovação do BNA. A entrada adicional no capital do BFA, no qual o grupo adquiriu 7,61% através da sua subsidiária Congolian Financial (CFSA), reforça uma tendência de acumulação de influência que, caso consolidada, colocaria o conglomerado com cerca de 30% do mercado bancário angolano.
Um sistema financeiro sob vigilância
Esta concentração ocorre num momento em que o sistema financeiro angolano regrediu. Angola integra actualmente tanto a lista cinzenta do GAFI (Grupo de Acção Financeira Internacional) como a lista da União Europeia de Países Terceiros de Alto Risco em matéria de AML/CFT (sigla inglesa para prevenção do branqueamento de capitais e combate ao financiamento do terrorismo).
A presença na lista do GAFI desde 2024 indica que Angola apresenta deficiências estratégicas na prevenção do branqueamento de capitais e do financiamento ao terrorismo. A UE replica estas avaliações através do Regulamento Delegado (UE) 2016/1675, actualizando a sua própria lista negra regulatória, que impõe obrigações de due diligence reforçada às instituições financeiras europeias que operem com entidades angolanas. Angola está nessa lista desde 2025.
É interessante sublinhar que a entrada de Angola nestas listas negativas se dá agora, entre 2023 e 2025, demonstrando o quão vazia é a retórica governamental sobre a transparência financeira e a evolução das condições de investimento em Angola.
Ora, esta operação comporta, objectivamente, riscos sistémicos que o BNA tem de avaliar.
Primeiro risco: a banca ao serviço do conglomerado
O primeiro risco sistémico decorre da integração vertical entre produção, logística e financiamento. O conglomerado Carrinho domina cadeias essenciais de abastecimento alimentar, controla infra-estruturas logísticas críticas e opera com forte dependência de contratos públicos e garantias soberanas.
A entrada massiva da Carrinho na banca cria condições para práticas de autofinanciamento, em que os bancos sob controlo do conglomerado podem ser orientados para financiar operações internas, projectos industriais próprios ou expansões logísticas, reduzindo a independência das decisões de crédito.
Este tipo de interligação entre banca e interesses empresariais específicos é particularmente problemático em contextos institucionais em que os mecanismos de supervisão e transparência ainda são insuficientes. Claudio Borio, do Banco de Pagamentos Internacionais (BIS, na sigla inglesa), explica que as estruturas financeiras altamente interligadas criam um verdadeiro canal de tomada de risco da política monetária, através do qual decisões de política monetária se transmitem de forma amplificada para o interior dos conglomerados. Esses canais operam em conjunto com mecanismos de amplificação próprios de sistemas financeiros densamente conectados, em que a exposição cruzada, o autofinanciamento interno e a ausência de barreiras funcionais fazem com que pequenos choques externos se transformem em perturbações de grande escala.
Continue a ler
Esta notícia continua disponível para leitores registados do MAKAMAVULO. Entre na sua conta ou faça o cadastro gratuitamente para continuar a leitura.
Depois de entrar, regressará automaticamente a esta notícia.